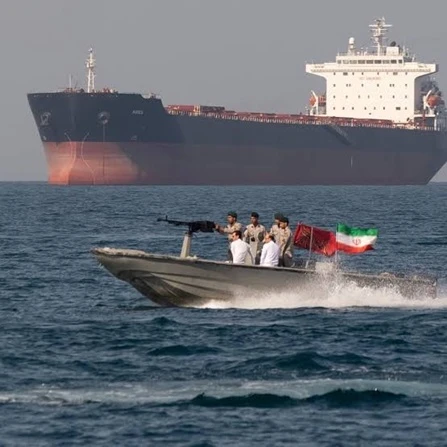
2026 में अंतर्राष्ट्रीय परिदृश्य की विशेषता "कई व्यवधान और संरचनात्मक विचलन" है। एक ओर, भू-राजनीतिक संघर्ष पूरे वर्ष जारी रहे: होर्मुज जलडमरूमध्य में शिपिंग संकट, जो वर्ष की शुरुआत में उत्पन्न हुआ, के कारण शेड्यूल बाधित हुआ और फारस की खाड़ी में जहाजों के लिए बीमा प्रीमियम बढ़ गया, जिससे मध्य पूर्व में निर्यात में भारी गिरावट आई। दूसरी ओर, व्यापार संरक्षणवाद तेज़ हो गया है; यूरोपीय संघ के कार्बन बॉर्डर समायोजन तंत्र (सीबीएएम) ने 2026 में अपने औपचारिक लेवी चरण में प्रवेश किया, जबकि संयुक्त राज्य अमेरिका, भारत, तुर्की और कई दक्षिण पूर्व एशियाई देशों ने एक साथ बाजार पहुंच आवश्यकताओं और एंटी-डंपिंग उपायों को कड़ा कर दिया है। नतीजतन, चीनी सीमलेस पाइपों के निर्यात से जुड़ी संस्थागत लागत में काफी वृद्धि हुई है। इस बीच, उत्तरी अफ्रीका और दक्षिण पूर्व एशिया जैसे क्षेत्रों में त्वरित तेल और गैस विकास और पाइपलाइन निर्माण ने विकास के नए अवसर पैदा किए हैं, जिससे निर्यात बाजार संरचना में पारंपरिक मध्य पूर्वी गढ़ से दूर इन उभरते बाजारों की ओर बदलाव आया है।
सीमा शुल्क आंकड़ों के अनुसार, जनवरी से सितंबर 2026 तक चीन का सीमलेस पाइप का संचयी निर्यात 4.5388 मिलियन टन तक पहुंच गया - साल-दर-साल 0.78% की वृद्धि - "स्थिर वृद्धि" की प्रवृत्ति को बनाए रखते हुए। हालाँकि, संरचनात्मक बदलाव समग्र आंकड़ों से कहीं अधिक गहरे हैं: मध्य पूर्व में निर्यात में साल-दर-साल 30.92% की गिरावट आई, कुल में उनकी हिस्सेदारी में 11.8 प्रतिशत अंक की गिरावट आई। नाइजीरिया और अल्जीरिया शीर्ष दो निर्यात स्थलों के रूप में उभरे हैं, और ड्रिल पाइप के अनुपात में 6 प्रतिशत से अधिक अंक की वृद्धि हुई है। संक्षेप में, 2026 में चीन के सीमलेस पाइप निर्यात में दोहरा बदलाव देखा गया है: लक्ष्य बाजारों में बदलाव और उत्पाद मिश्रण में समायोजन। निम्नलिखित अनुभागों में, मैं 2026 में चीन के निर्बाध पाइप निर्यात की विशेषताओं का विश्लेषण करूंगा-कुल मात्रा, संरचना और प्रभावित करने वाले कारकों की जांच करूंगा-और निर्यात दृष्टिकोण का एक संक्षिप्त मूल्यांकन प्रस्तुत करूंगा।


I. कुल सीमलेस पाइप निर्यात का विश्लेषण
परिचालन लय के संदर्भ में, 2026 में निर्यात में उतार-चढ़ाव वाला ऊपर की ओर प्रक्षेपवक्र रहा। जनवरी-फरवरी में, मध्य पूर्व से मजबूत मांग ने निर्यात मात्रा को ऊंचा रखा। मार्च में, होर्मुज जलडमरूमध्य में शिपिंग संकट - बाधित शेड्यूल और बढ़ते बीमा प्रीमियम के कारण डिलीवरी में देरी हुई या शिपमेंट को अन्य बंदरगाहों पर फिर से भेजना पड़ा, जिसके परिणामस्वरूप निर्यात में मासिक गिरावट आई। अप्रैल से जून तक, जैसे-जैसे वैकल्पिक शिपिंग मार्ग स्थापित हुए, निर्यात मात्रा में धीरे-धीरे सुधार हुआ। जुलाई से सितंबर तक की अवधि पारंपरिक पीक सीजन के रूप में चिह्नित की गई, जो उत्तरी अफ्रीका में पुनः स्टॉक करने से और भी मजबूत हुई; परिणामस्वरूप, सितंबर में निर्यात बढ़कर 572,500 टन हो गया - जो कि वर्ष के लिए अपेक्षाकृत उच्च स्तर है, जो लगातार दो महीनों के लिए माह-दर-माह सकारात्मक वृद्धि को दर्शाता है। 2025 के पूरे वर्ष के लिए 6.2828 मिलियन टन की कुल निर्यात मात्रा की तुलना में, 2026 के पहले नौ महीनों की मात्रा उस आंकड़े का 72.2% दर्शाती है - पिछले वर्ष की इसी अवधि के दौरान दर्ज 71.7% से थोड़ा आगे - यह दर्शाता है कि निर्यात की गति अच्छी तरह से नियंत्रित बनी हुई है।
द्वितीय. सीमलेस पाइप्स के लिए निर्यात संरचना का विश्लेषण
1. उत्पाद प्रकार के आधार पर विभाजन
सीमा शुल्क आंकड़ों के अनुसार, जनवरी से सितंबर 2026 तक चीन का सीमलेस पाइप का संचयी निर्यात 4.5388 मिलियन टन तक पहुंच गया। उत्पाद प्रकार के अनुसार विश्लेषण से निम्नलिखित का पता चलता है: तेल और गैस ड्रिलिंग के लिए सीमलेस पाइप 1.4926 मिलियन टन (32.9%) के लिए जिम्मेदार हैं; तेल और गैस पाइपलाइनों के लिए सीमलेस पाइपों की मात्रा 1.1920 मिलियन टन (26.3%) है; अन्य सीमलेस पाइपों की हिस्सेदारी 1.6157 मिलियन टन (35.6%) थी; बॉयलर पाइपों की मात्रा 211,400 टन (4.7%) थी; और भूवैज्ञानिक ड्रिलिंग/आवरण के लिए सीमलेस पाइपों की मात्रा 27,100 टन (0.6%) थी।
2025 के पूरे वर्ष के लिए उत्पाद संरचना की तुलना में, सबसे महत्वपूर्ण बदलाव तेल और गैस पाइपलाइनों और ड्रिलिंग के लिए सीमलेस पाइपों के बीच हुआ। 2025 में, लाइन पाइप निर्यात 2.1077 मिलियन टन तक पहुंच गया, जो कुल का 33.5% था और यह अग्रणी निर्यात श्रेणी बन गया। जनवरी से सितंबर 2026 तक, यह हिस्सा गिरकर 26.3% हो गया - 7.2 प्रतिशत अंक की गिरावट। लाइन पाइप का उपयोग मुख्य रूप से लंबी दूरी की तेल और गैस ट्रांसमिशन पाइपलाइनों के निर्माण के लिए किया जाता है; इसलिए, मांग निविदाओं के समय और मध्य पूर्व, मध्य एशिया और दक्षिण अमेरिका जैसे क्षेत्रों में बड़े पैमाने पर पाइपलाइन परियोजनाओं की शुरुआत पर अत्यधिक निर्भर है। 2026 में, मध्य पूर्व में कई पाइपलाइन परियोजनाओं में भू-राजनीतिक अस्थिरता और फंडिंग मुद्दों के कारण उनकी निविदाओं में देरी हुई। इसके अलावा, सऊदी अरब और संयुक्त अरब अमीरात में संप्रभु धन कोष ने अपना निवेश ध्यान घरेलू रिफाइनिंग, पेट्रोकेमिकल और नई ऊर्जा परियोजनाओं की ओर स्थानांतरित कर दिया, जिससे तेल और गैस लाइन पाइप की मांग कम हो गई।
इसके विपरीत, ड्रिल पाइप की हिस्सेदारी 2025 में 26.7% से बढ़कर 32.9% हो गई - 6.2 प्रतिशत अंक की वृद्धि। ड्रिल पाइप सीधे तेल और गैस ड्रिलिंग और निष्कर्षण गतिविधियों से जुड़ा हुआ है। 2026 में तेल की ऊंची कीमतों के बीच, इस क्षेत्र ने लचीलापन प्रदर्शित किया; गहरे और अत्यधिक गहरे कुओं के सक्रिय विकास-विशेषकर उत्तरी अफ्रीका में-के कारण ड्रिल पाइप की मांग में उल्लेखनीय वृद्धि हुई।
2. देश के अनुसार विभाजन
निर्यात गंतव्यों के संबंध में, चीनी सीमलेस पाइप निर्यात के लिए शीर्ष 10 देशों ने जनवरी से सितंबर 2026 तक कुल मिलाकर 50.97% का योगदान दिया। जबकि यह अभी भी बाजार के आधे से अधिक का प्रतिनिधित्व करता है, एकाग्रता का स्तर लगातार दो वर्षों से गिर गया है - 2025 में 52.45% से नीचे और 2024 में 55.87% - यह दर्शाता है कि निर्यात बाजार तेजी से विविध हो रहा है।
2024-2025 की तुलना में रैंकिंग में उल्लेखनीय बदलाव हुए हैं। संयुक्त अरब अमीरात (यूएई) क्रमशः 524,900 टन और 680,700 टन की निर्यात मात्रा के साथ 2024 और 2025 में पहले स्थान पर रहा। हालाँकि, जनवरी से सितंबर 2026 तक, संयुक्त अरब अमीरात को निर्यात साल-दर-साल 59.19% गिरकर 213,700 टन हो गया, जिससे यह सातवें स्थान पर आ गया। कुवैत, जो 2025 में दूसरे स्थान पर था (514,600 टन), पूरी तरह से शीर्ष दस से बाहर हो गया, 2026 के पहले नौ महीनों में निर्यात 140,300 टन तक पहुंच गया - साल-दर-साल 53.34% की गिरावट। सऊदी अरब का निर्यात साल-दर-साल 34.85% कम होकर 98,700 टन रहा। मध्य पूर्व में प्रमुख तेल उत्पादक देशों को निर्यात में सामूहिक गिरावट 2026 के दौरान चीन के सीमलेस पाइप निर्यात में सबसे महत्वपूर्ण प्रवृत्ति के रूप में सामने आई है।
उनकी जगह उत्तरी अफ्रीका और दक्षिण पूर्व एशिया के देश ले रहे हैं। जनवरी से सितंबर 2026 तक, नाइजीरिया 314,600 टन (6.93% हिस्सा) प्राप्त करके चीनी सीमलेस पाइप निर्यात के लिए शीर्ष गंतव्य बन गया। अल्जीरिया 298,400 टन (6.58%) के साथ दूसरे स्थान पर रहा; दोनों देश पहली बार शीर्ष दो स्थानों पर पहुंचे। दक्षिण पूर्व एशिया में, थाईलैंड, वियतनाम और इंडोनेशिया में क्रमशः 215,800 टन, 172,200 टन और 207,400 टन की निर्यात मात्रा देखी गई, जो स्थिर या थोड़ी बढ़ती मांग को दर्शाती है। इस बीच, भारत 257,200 टन के साथ मजबूती से तीसरे स्थान पर रहा, जो उत्तरी अफ्रीका और दक्षिण पूर्व एशिया में सीमलेस पाइपों की मांग के लचीलेपन को रेखांकित करता है।
तृतीय. 2026 में सीमलेस पाइप निर्यात को प्रभावित करने वाले कारक
(1) मध्य पूर्व संघर्षों का प्रभाव
मार्च में, होर्मुज़ जलडमरूमध्य में शिपिंग संकट वर्ष का सबसे महत्वपूर्ण मोड़ बनकर उभरा। जलडमरूमध्य से गुजरने में व्यवधान, बढ़ते बीमा प्रीमियम और जहाजों के मार्ग बदलने से जुड़ी लागत के कारण माल ढुलाई दरें दोगुनी हो गईं। नतीजतन, कुछ मौजूदा अनुबंधों पर या तो चूक हो गई या उन्हें अन्य बंदरगाहों पर भेज दिया गया, जिससे मध्य पूर्व में चीनी निर्यात में भारी गिरावट आई। संचयी डेटा को देखते हुए, जनवरी से सितंबर 2026 तक 16 मध्य पूर्वी देशों में चीन के सीमलेस पाइपों का निर्यात कुल 1.1641 मिलियन टन था - 2025 में इसी अवधि के दौरान दर्ज 1.6851 मिलियन टन की तुलना में 30.92% (या 521,300 टन) की गिरावट। इस क्षेत्र में कुल निर्यात का हिस्सा 37.4% से गिरकर 25.6% हो गया। 11.8 प्रतिशत अंक की कमी. हालाँकि, सितंबर के आंकड़ों में मामूली सुधार दिखा। उस महीने मध्य पूर्व में निर्यात 152,800 टन तक पहुंच गया, कई देशों में महीने-दर-महीने उल्लेखनीय वृद्धि के साथ: ओमान (+87.62%), मिस्र (+291.40%), संयुक्त अरब अमीरात (+28.27%), कुवैत (+298.02%), और कतर (+1178.42%) - इन्वेंट्री पुनःपूर्ति और त्वरित परियोजना निष्पादन के सभी स्पष्ट संकेत। यह आंशिक रूप से चौथी तिमाही में जलडमरूमध्य के माध्यम से मार्ग की क्रमिक बहाली के कारण है, जिसने पहले विलंबित आदेशों की केंद्रित डिलीवरी की सुविधा प्रदान की।
(2) उत्तरी अफ्रीका में सीमलेस पाइपों की मांग में वृद्धि
उत्तरी अफ़्रीका निर्यात संरचना में वर्तमान बदलाव के प्राथमिक लाभार्थी के रूप में उभरा है। जनवरी से सितंबर 2026 तक, चीन ने नाइजीरिया को 314,600 टन, अल्जीरिया को 298,400 टन और मिस्र को 153,000 टन निर्यात किया। कुल मिलाकर, इन तीन देशों का निर्यात 766,000 टन है - जो चीन के कुल सीमलेस पाइप निर्यात का 16.9% है - जो मध्य पूर्वी बाजार के लगभग दो-तिहाई के बराबर है। नाइजीरिया और अल्जीरिया शीर्ष दो निर्यात स्थलों के रूप में स्थान पर हैं, जबकि मिस्र को निर्यात साल-दर-साल 64.74% बढ़ा है।
मांग में इस वृद्धि के प्राथमिक चालक हैं: 1. तेल और गैस निवेश में वृद्धि चक्र। नाइजीरिया में, पेट्रोलियम उद्योग अधिनियम के ढांचे के तहत गहरे पानी के ब्लॉक और एकीकृत रिफाइनिंग-पेट्रोकेमिकल परियोजनाओं के विकास ने केसिंग और लाइन पाइप सहित तेल-देश ट्यूबलर सामान (ओसीटीजी) की मांग को बढ़ा दिया है, विशेष रूप से डांगोटे रिफाइनरी और इसके संबंधित टर्मिनलों और पाइपलाइनों के संबंध में। इस बीच, अल्जीरिया की राष्ट्रीय तेल कंपनी, सोनात्राच ने दक्षिणी गैस क्षेत्रों के विकास और निर्यात पाइपलाइनों के रखरखाव में निवेश बढ़ा दिया है, जिससे उच्च-ग्रेड लाइन पाइप की लगातार खरीद हो रही है। गहन बुनियादी ढांचे के विकास की अवधि। अल्जीरिया में उत्तर-दक्षिण जल अंतरण योजना, नए शहरों का विकास और मिस्र में उपयोगिता पाइपलाइन नेटवर्क का उन्नयन, और नाइजीरिया में आवास और बिजली बुनियादी ढांचे की पहल जैसी परियोजनाओं ने संरचनात्मक और द्रव-संवहन पाइपों की पर्याप्त मांग उत्पन्न की है। उत्तरी अफ्रीका में, पाइपिंग की संबद्ध मांग समवर्ती निर्यात की ओर ले जाती है, जिससे ऑर्डर का एक स्थिर स्रोत बनता है . 4. प्रतिस्पर्धी परिदृश्य में बदलाव: यूरोपीय और जापानी आपूर्तिकर्ताओं, घटती उत्पादन क्षमता और बढ़ती कार्बन-संबंधित लागतों के कारण, उत्तरी अफ्रीकी बाजार में उनकी कीमत प्रतिस्पर्धात्मकता में गिरावट देखी गई है।
चतुर्थ. सीमलेस पाइप निर्यात के लिए आउटलुक
जनवरी से सितंबर तक निर्यात प्रदर्शन, चौथी तिमाही के लिए उत्पादन शेड्यूल और व्यापक अंतरराष्ट्रीय परिदृश्य के आधार पर, स्थिर विकास प्रवृत्ति को बनाए रखते हुए, चीन का सीमलेस पाइप निर्यात 2026 में लगभग 6.3 मिलियन टन तक पहुंचने का अनुमान है। 2027 तक, निर्यात मात्रा बढ़कर 6.4 मिलियन टन होने की उम्मीद है, जो साल-दर-साल 1.6% की वृद्धि दर्शाता है।